Die Stimmung in der deutschen Wirtschaft verschlechtert sich weiter. Mit 84,4 Punkten markiert der ifo-Geschäftsklimaindex den tiefsten Stand seit Mai 2020. Massiv gestiegene Energiekosten infolge der Irankrise belasten deutsche Unternehmen, die erhoffte Wirtschaftserholung findet nicht statt. Vor diesem Hintergrund steht die Politik in der Pflicht: Es bedarf nun entschlossener Impulse, um Bürger und Unternehmen spürbar zu entlasten und der Wirtschaft die nötige Dynamik zurückzugeben. Das Rezept für eine erfolgreiche Kehrtwende liegt dabei längst auf dem Tisch: Umfassende Steuererleichterungen, ein konsequenter Abbau bürokratischer Hürden sowie gezielte Investitionen in zukunftsweisende Technologien. Um unseren Wohlstand langfristig zu sichern, sind halbherzige Ansätze nicht länger ausreichend. Gefragt ist jetzt mutiges und konsequentes Handeln.
Entwicklung der Anlagemärkte im Mai 2026
Im Mai 2026 konnten trotz anhaltender Spannungen in Nahost, die Risikoaufschläge für diverse Anlageklassen weiter abnehmen. Gleichzeitig traten makroökonomische Fundamentaldaten wieder stärker in den Vordergrund. Die weiterhin hohen Energiepreise und die anhaltenden Handelskonflikte dämpfen die globalen Wachstumsperspektiven.
Trotz der konjunkturellen Gegenwinde erwiesen sich Aktien im Mai erneut als bemerkenswert robust. In den USA erklommen die Leitindizes weitere Höchststände, getragen von anhaltend starken Unternehmensgewinnen und strukturellem Wachstum, dies insbesondere in zukunftsträchtigen Sektoren wie der Künstlichen Intelligenz. Vor allem die Technologiewerte zogen die Märkte nach oben, während die Marktbreite spürbar eng bleibt. Europa hinkte dem Momentum hinterher. Dort belasteten die weiterhin hohen Energiekosten und das schwächere makroökonomische Umfeld. Nach wie vor werden aber Qualitätsunternehmen mit stabilen Bilanzen und Preissetzungsmacht an den Aktienmärkten bevorzugt.
Dies spiegelte sich dann auch bei dem amerikanischen wachstumsorientierten Aktienindizes NASDAQ 100 Index wieder, der nach dem guten Anstieg im Vormonat wieder einen ordentlichen Zuwachs von +10,5 Prozent verbuchen konnte. Der substanzorientierte Dow Jones Industrial Average Index konnte diesem Trend folgen und schloss mit +2,8 Prozent gegenüber dem Vormonatsergebnis ab. Der S&P 500 Index folgte auch dem Gesamttrend am amerikanischen Markt und konnte mit +5,2 Prozent einen respektablen Zuwachs bei den wichtigen US-Indizes erzielen. Er hatte damit gegenüber dem Dow Jones Industrial Average Index wieder die Oberhand.
Aktienmärkte Mai 2026
Die europäischen Aktienmärkte konnten von den starken Vorgaben der US-Märkte profitieren und hatten trotz der geopolitischen Situation generell gute Entwicklungen. So konnte der deutsche DAX Index einen Zuwachs von +3,3 Prozent gegenüber dem Vormonat verbuchen. Beim italienischen FTSE MIB ging es nach dem Zuwachs im Vormonat mit +3,7 Prozent weiter nach oben. Er war damit bei den europäischen Indizes der Spitzenreiter. Der französische CAC 40 Index konnte einen Zuwachs von +0,8 Prozent gegenüber dem Vormonat verbuchen. Auch der britische FTSE 100 Index konnte mit +0,3 Prozent dem allgemeinen Aufwärtstrend folgen.
Der spanische IBEX 35 Index konnte einen Zuwachs von +3,3 Prozent verbuchen. Auch der österreichische ATX Index kletterte mit +6,1 Prozent weiter ordentlich nach oben. Der griechische Athex Composite Share Price Index blieb nach den großen Zuwachs im Vormonat auf seinem Wachstumspfad mit +8,1 Prozent. Dagegen musste der portugiesische PSI20 Index mit einem ordentlichen Rückgang von -3,2 Prozent seine bisherige gute Stabilität der Vormonate verlassen.
Entwicklung der wichtigsten europäischen Indizes im Mai 2026
Die insgesamt positive Entwicklung bei den europäischen Werten spiegelte sich auch beim Eurostoxx 50 Index wieder, was zu einem Zuwachs von +2,9 Prozent gegenüber dem Vormonat führte. Auch der marktbreitere Stoxx Europe 600 Index folgte diesem Verlauf und konnte mit +2,4 Prozent auch einen Zuwachs verbuchen.
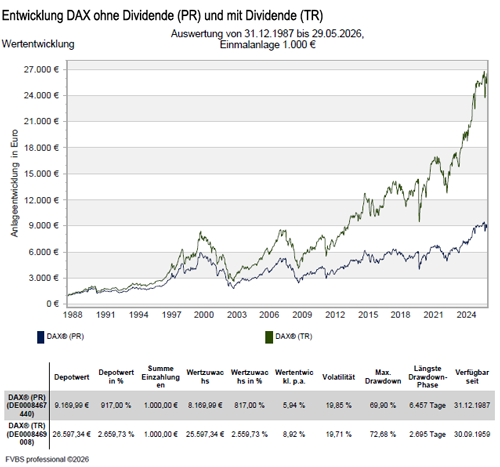
In Asien gab es an den wichtigsten Märkten wieder eine uneinheitliche Entwicklung. Der japanische NIKKEI 225 Index konnte im Vormonat wieder einen Zuwachs verbuchen und kann nun seinen bisher positiven Jahresverlauf weiter folgen, was mit +11,9 Prozent Zuwachs zu Buche schlägt. Bei den chinesischen Aktienwerten gab es wieder eine einheitliche Entwicklung. So musste der Hang Seng Index mit -2,3 Prozent wieder einen Rückgang verzeichnen und der Shanghai Composite Index mit -2,2 Prozent ebenfalls.
Beim weltweiten MSCI World Index hinterließ der steigende Börsentrend weiter seine Spuren und er konnte mit +4,2 Prozent gegenüber dem Vormonat auf der Gewinnerseite bleiben.
Anleihe- und Rohstoffmärkte Mai 2026
Trotz anhaltender Spannungen in Nahost, nahmen die Risikoaufschläge für diverse Anlageklassen weiter ab. Gleichzeitig traten makroökonomische Fundamentaldaten wieder stärker in den Vordergrund. Die weiterhin hohen Energiepreise und die anhaltenden Handelskonflikte dämpfen die globalen Wachstumsperspektiven.
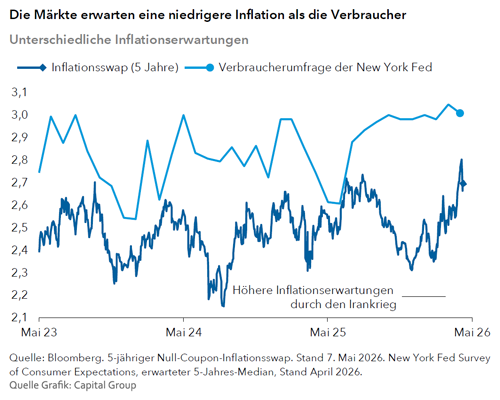
Die gestiegenen Energiepreise schlagen sich weiter in den Teuerungsraten nieder. In den USA sprang die Inflationsrate im April auf 3,8 Prozent (höchster Wert seit 2023) und im Euroraum verharrte sie nach einem deutlichen Frühlingsanstieg ebenfalls auf erhöhtem Niveau. Die Sorge vor aufkommenden Zweitrundeneffekten nimmt entsprechend zu. Trotz dieser Gefahr haben die führenden Notenbanken – Federal Reserve System (Fed), Europäische Zentralbank (EZB), Bank of England (BoE) und zur Bank of Japan (BoJ) – ihre Leitzinsen im Mai unverändert gelassen. Zinssenkungserwartungen wurden im Markt tendenziell erneut nach hinten verschoben, da die Marktannahme ist, dass Zentralbanken angesichts des anhaltenden Inflationsdrucks keinen Spielraum für baldige geldpolitische Lockerungen sehen.
Staatsanleihen blieben weiter unter Druck. Die Renditen verharrten in vielen wichtigen Märkten nahe ihren jüngsten Mehrjahreshochs, angetrieben von hohen Inflationsprämien. Auch als sicher geltende Staatsanleihen boten in diesem Umfeld kaum Entlastung, die Kombination aus anziehender Inflation und vorsichtiger Geldpolitik lässt Zinsen eher auf höherem Niveau verharren. Unternehmensanleihen zeigten sich robust bis leicht erholt und höhere Renditen werden wieder gesucht. Am Devisenmarkt tendierte der US-Dollar gegenüber dem Euro infolge der relativierten Zinssenkungshoffnungen leicht schwächer.
Gold und Silber in 5/2026 mit positiver Entwicklung
Öl blieb auch im Mai ein zentraler, marktbestimmter Faktor. Der Ölpreis verharrte auf hohem Niveau, schwankend in Reaktion auf Nachrichten zur Lage im Nahen Osten. Eine nachhaltige Trendwende blieb aus. Gold behauptet sich weiterhin als Diversifikationsbaustein, wurde in diesem risikofreudigen Umfeld allerdings weniger stark nachgefragt.
An den Rohstoffmärkten kam es daher auch wieder zu einer unterschiedlichen Entwicklung an den Handelsplätzen, was sich beim Ölpreis mit einem Rückgang von -16,8 Prozent nieder schlägt. Bei den anderen Industriemetallen sah die Entwicklung durchwachsener aus. Kupfer konnte seinen Aufwärtstrend weiter verfolgen und konnte mit +5,0 Prozent einen Zuwachs verbuchen. Bei Nickel ging es mit -1,8 Prozent gegenüber dem Vormonatsniveau nach unten. Bei Aluminium ging es mit +5,8 Prozent gegenüber dem Vormonat dagegen nach oben.
Beim Goldpreis ging es nach dem Zuwachs im Vormonat mit -1,1 Prozent wieder nach unten und verlässt damit in die bisherige Wachstumsstraße im neuen Jahr. Beim Silberpreis gab es eine Fortsetzung der positiven Entwicklung im Vormonat, was mit +2,9 Prozent Zuwachs zu Buche schlägt.
Zusammenfassend kann man festhalten, dass der Mai ein Monat der Gegensätze war: Der Mai 2026 war geprägt von hoher Volatilität und klarer Divergenz. Geopolitisch getriebene Inflationsrisiken auf der einen Seite, robuste Risikoanlageklassen auf der anderen. In diesem Umfeld bleiben Selektion, Qualität und aktives Risikomanagement weiter entscheidend.
Neuer Fed-Chef: Wie Kevin Warsh die Federal Reserve System (Fed) umkrempeln könnte
Kevin Warsh übernimmt sein Amt als Notenbankchef in einer schwierigen Zeit. Der Irankrieg hat die Inflation angeheizt, der Arbeitsmarkt ist recht heterogen und es gibt Anzeichen für wachsende Meinungsverschiedenheiten im Offenmarktausschuss. Ob und wann die Zinsen weiter gesenkt werden, ist unsicherer geworden. Für Notenbank und Märkte steht mehr auf dem Spiel.
Jerome Powell will so lange Vorstandsmitglied bleiben, bis die Untersuchungen der Budgetüberschreitungen bei der Renovierung des Notenbanksitzes abgeschlossen sind. Finanzexperten rechnen weiterhin mit Kontinuität bei der Fed, sodass sich die politische Einflussnahme in Grenzen halten dürfte. Maßgeblich für die Geldpolitik bleiben also die Einschätzungen von Offenmarktausschuss und Board. Die Boardmitglieder haben 14-jährige, sich überlappende Amtszeiten.
Um politischer Einflussnahme entgegenzuwirken, sind ihre Amtszeiten länger als die des amerikanischen Präsidenten. So soll ebenfalls verhindert werden, dass der Notenbankchef allein die Geldpolitik verändern kann.
Risikobereitschaft haben, ändern aber nichts an der geldpolitischen Linie
Investoren sollten auf die wirtschaftlichen Fundamentaldaten der USA achten und weniger darauf, wer neuer Notenbankchef ist. Die Geldpolitik hängt in allererster Linie von der Konjunktur ab. Der neue Chef ist offener für Zinssenkungen. Eine Zinssenkung noch in diesem Jahr bleibt möglich, wird aber immer unwahrscheinlicher. Die hohen Öl- und Gaspreise sorgen weiter Inflationsdruck.
Neue Lieferengpässe sowie Zweitrundeneffekte durch steigende Preise für Chemikalien und industrielle Vorprodukte könnten die PCE-Kerninflation in den nächsten Monaten leicht steigen lassen. Das könnte wiederum den Konsum und damit das Wirtschaftswachstum dämpfen. Die Fed muss also in den nächsten sechs bis zwölf Monaten nicht nur eine höhere Inflation einkalkulieren, sondern vielleicht auch ein schwächeres Wachstum. Die impliziten Leitzinserwartungen am Markt sind seit Jahresbeginn gestiegen und erscheinen gemessen an den Fundamentaldaten heute übertrieben.
Ein längerer Zinserhöhungszyklus wäre wohl nur bei einer dauerhaft höheren Inflation denkbar, vielleicht ausgelöst durch die Kombination aus hoher Nachfrage, neuen Knappheiten am Arbeitsmarkt und einem deutlich stärkeren Lohnanstieg. Die Inflation wäre dann entgegen der derzeitigen Einschätzung doch nicht eingedämmt.
Zinsexperten halten das aber allenfalls für ein Extremrisiko mit einer Wahrscheinlichkeit von etwa 10 Prozent, was deutlich weniger wäre als die implizite Wahrscheinlichkeit am Terminmarkt. Das spricht weiterhin für eine etwas längere Portfolioduration. Außerdem entwickelt sich die Inflation uneinheitlich: Schon vor dem Irankrieg lag die PCE-Kerninflation kontinuierlich über 3 Prozent. Der langfristige Preisauftrieb bleibt für den Offenmarktausschuss ein wichtiges Thema. Wenn die Inflation trotz Entspannung am Ölmarkt nicht fällt, wird die Federal Reserve System (Fed) vielleicht handeln müssen. Bis dahin dürfte die Geldpolitik weiter auf die Daten reagieren. Dabei scheint eine Lockerung denkbar, sobald genug für eine geringere Inflation spricht.
Mehr als nur Zinssenkungen
Kevin Warsh dürfte steigende Langfristzinsen nur schwer verhindern können, wenn er wirklich die Bilanzsumme verringert. Die Leitzinsen haben Auswirkungen auf die Kurzfristrenditen, während die Langfristrenditen eher von Inflationserwartungen, Fiskalpolitik, weltweiter Nachfrage nach US-Staatsanleihen und Laufzeitprämien abhängen. Mit Instrumenten wie Quantitative Easing und Operation Twist wurden die Laufzeitprämien tendenziell gesenkt.
Kevin Warsh hat die hohe Bilanzsumme der Fed aber wiederholt kritisiert. Zinssenkungen sind zurzeit eher schwierig. Die Leitzinsen sind nicht wirklich hoch und die Inflation liegt noch immer über dem Zielwert. Niedrigere Leitzinsen sind daher nur schwer vorstellbar. Außerdem sind die Reserven der Geschäftsbanken bei der Fed heute eher niedrig; das derzeitige Niveau galt früher als Untergrenze.
Bei einer Bilanzsummenverringerung würden sie aber weiter fallen. Deregulierung könnte dabei etwas helfen, aber in jedem Fall würde es Zeit brauchen und sollte nicht überstürzt werden. Mit dem Repo-Programm und Käufen von US-Schatzwechseln kann die Federal Reserve System (Fed) die Reserven weiterhin steuern. Das kann als Sicherheitsnetz dienen, wenn sie langfristig gesenkt werden sollen. Auch erwägt das US-Finanzministerium, einen Teil seiner Barmittel am Repo-Markt zu investieren, um ihn zu stabilisieren.
Der Elefant im Raum: Die US-Staatsschulden
Die US-Staatsschulden sind heute höher als das amerikanische BIP und das jährliche Haushaltsdefizit ist so hoch wie sonst nur in extremen Zeiten, etwa während Corona oder in größeren Kriegen. Wie soll die Fed damit umgehen? Hohe Staatsschulden können den Spielraum der Fiskalpolitik einschränken und die Märkte zinssensitiver machen. Dadurch wächst der Druck auf die Geldpolitik, in schwierigen Zeiten stabilisierend einzugreifen. Noch ist die hohe Schuldenstandsquote für die Kapitalmärkte keine große Belastung, weil Anleger sie noch immer für handhabbar halten oder darin lediglich ein langfristiges Thema sehen und ihnen kurzfristige Entwicklungen wichtiger sind.
Die hohe Nachfrage nach US-Staatsanleihen, die Rolle des Dollar als Weltreservewährung und das anhaltende Wirtschaftswachstum durch KI-Investitionen sprechen ohnehin dafür, dass die US-Regierung ihre Anleihen weiter bedienen kann. Einstweilen achtet man am Markt weniger auf die Höhe der Staatsschulden als darauf, ob ihre Finanzierung teurer wird. Das könnte sich ändern, wenn die Zinsen steigen, die Defizite nicht fallen oder die Inflation zu steigen droht. Dann könnten Renditen und Volatilität allmählich zulegen, sodass die Finanzbedingungen straffer würden. All das und das Risiko einer deutlichen Dollarabwertung, wenn Anleger seinen Status als Reservewährung hinterfragen, könnte die Möglichkeiten der Fed begrenzen.
Fazit
Unklare Inflationsentwicklung, heterogener Arbeitsmarkt, unsichere Weltlage und hohe Staatsschulden – der neue Notenbankchef Kevin Warsh ist mit vielen Herausforderungen konfrontiert, auf die die Geldpolitik Rücksicht nehmen muss. Warshs Kommunikationsstil dürfte sich von dem seines Vorgängers Powell unterscheiden. Dennoch wird die Geldpolitik wohl datengetrieben bleiben, zumal sich am institutionellen Aufbau der Fed nichts geändert hat. Zinssenkungen bleiben möglich, sind aber unwahrscheinlicher geworden.
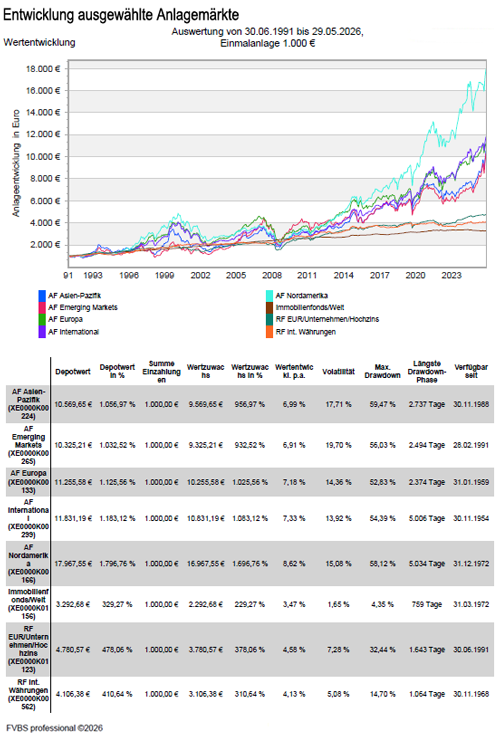
wichtiger Hinweis zum Anlagekommentar 5/2026:
Dieser Bericht dient ausschließlich zu Informationszwecken und die Angaben wurden mit Sorgfalt zusammengestellt. Für die Richtigkeit kann jedoch keine Gewähr übernommen werden. Allein verbindliche Grundlage für den Erwerb von Investmentfondsanteilen sind die jeweiligen Verkaufsprospekte und die jährlichen Rechenschaftsberichte.
Die Informationen sind unverbindlich und stellen weder eine Anlageempfehlung oder sonstige Beratung, ein Angebot oder eine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder Finanzinstrumenten dar. Sie ersetzen kein persönliches Beratungsgespräch. Eine Anlageentscheidung bedarf der individuellen Abstimmung auf die persönlichen Verhältnisse und Bedürfnisse des Anlegers.
Die dargestellten Informationen, Analysen und Prognosen basieren auf dem Wissensstand und der Markteinschätzung zum Zeitpunkt der Erstellung. Für die Richtigkeit, Vollständigkeit und Aktualität der Daten sowie das Eintreten von Prognosen wird keine Haftung übernommen. Die frühere Wertentwicklung ist kein verlässlicher Indikator für die künftige Wertentwicklung.
Externe Quellen:
- Kategorie-Durchschnitte: monatliche Berechnung durch EDISOFT GmbH über das Fondsuniversum der FVBS-Datenbank
- Zinsen (Festgeld, Sparbuch): monatliche Durchschnittswerte der Dt. Bundesbank aus Meldungen deutscher Kreditinstitute
- Inflation: monatliche Zahlen des Statistischen Bundesamts
- Goldpreis: offizieller Feinunzen-Preis/London
- Bereich “Neuer Fed-Chef: Wie Kevin Warsh die Federal Reserve System (Fed) umkrempeln könnte“ von Capital Group
Anlagekommentar Mai 2026 als ePaper lesen
Leseempfehlungen
Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Die Rückkehr der Software-Aktien: Mehr als nur eine kurze Gegenbewegung?
Vermögensaufbau richtig planen: Kurzfristige Sicht kostet Rendite
Nicht verheiratete Paare müssen auf die richtige Grundbucheintragung achten