Die Aktienmärkte zeigten sich trotz des Nahostkonflikts und anhaltender geopolitischer Risiken sehr resilient. Das Motto „buy the dip“ setzte sich erneut durch. US-Unternehmen übertrafen mit rund 88 Prozent überdurchschnittlich oft die Analystenschätzungen, während Technologiewerte und der KI-Sektor weiterhin als Wachstumstreiber fungierten. Die Inflationssorgen gingen durch den nachgiebigen Ölpreis leicht zurück. Dennoch blieben die Staatsanleiherenditen auf einem erhöhten Niveau, und die Notenbanken signalisierten eine fortgesetzte Wachsamkeit gegenüber Teuerungstendenzen.
Entwicklung der Anlagemärkte im Anlagekommentar Juli 2026
Nachdem die Märkte den diplomatischen Durchbruch im Iran-Konflikt im Juni zunächst positiv aufgenommen hatten, kehrte im Juli wieder etwas mehr Unsicherheit zurück. Zwar hielt der Waffenstillstand grundsätzlich stand, jedoch sorgten wiederkehrende Spannungen und die fragile Verhandlungslage für erhöhte Nervosität an den Rohstoffmärkten. Der Ölpreis legte im Juli 2026 deutlich zu, stieg zeitweilig über 100 USD/Barrel und blieb damit ein wesentlicher Einflussfaktor für die globale Konjunktur sowie die Inflationserwartungen.
Gleichzeitig zeigte sich die Weltwirtschaft insgesamt robust, wenngleich das Wachstumstempo insbesondere in Europa gedämpft blieb. Auf der geldpolitischen Seite stand die Europäische Zentralbank (EZB) im Fokus. Nachdem sie die Leitzinsen im Juni 2026 um 25 Basispunkte angehoben hatte, beließ sie die Zinssätze auf ihrer Juli-Sitzung unverändert. Die Währungshüter verwiesen dabei auf die weiterhin hohe Unsicherheit hinsichtlich der Energiepreisentwicklung sowie auf die noch nicht vollständig absehbaren Zweitrundeneffekte auf die Inflation.
Auch die US-Notenbank Federal Reserve System (Fed) hielt an ihrer abwartenden Haltung fest. Im Euroraum stieg die Inflationsrate im Juli laut erster Schätzung leicht auf 2,9 Prozent (nach 2,8 Prozent im Juni). Treiber dieser Entwicklung waren vor allem wieder höhere Energiepreise, während die Kerninflation mit 2,5 Prozent ebenfalls leicht anzog. Die Entwicklung an den Aktienmärkten zeigte sich im Juli 2026 erneut uneinheitlich.
Dies spiegelte sich dann auch bei dem amerikanischen wachstumsorientierten Aktienindizes NASDAQ 100 Index wieder, der nach dem leichten Rückgang im Vormonat einen weiteren Rückgang von -6,6 Prozent verbuchen musste. Der substanzorientierte Dow Jones Industrial Average Index konnte sich diesem Trend dagegen stellen und schloss mit +0,3 Prozent gegenüber dem Vormonatsergebnis ab. Der S&P 500 Index folgte auch dem Gesamttrend am amerikanischen Markt und musste mit -0,1 Prozent wieder einen leichten Rückgang bei den wichtigen US-Indizes hinnehmen. Er hatte damit gegenüber dem Dow Jones Industrial Average Index wieder das Nachsehen.
Aktienmärkte im Anlagekommentar Juli 2026
Die europäischen Aktienmärkte konnten sich von den eher schwachen Vorgaben der US-Märkte abkoppeln und hatten trotz der geopolitischen Situation einige gute Entwicklungen. So konnte der deutsche DAX Index nach seinem vor monatlichen Rückgang wieder einen Zuwachs von +2,5 Prozent gegenüber dem Vormonat erzielen und näherte sich seinem Allzeithoch an. Beim italienischen FTSE MIB ging es dagegen nach dem Zuwachs im Vormonat mit +0,95 Prozent weiter nach oben. Der französische CAC 40 Index konnte einen Zuwachs von +1,5 Prozent gegenüber dem Vormonat verbuchen. Auch der britische FTSE 100 Index konnte mit +3,7 Prozent dem allgemeinen Aufwärtstrend folgen.
Der spanische IBEX 35 Index konnte einen Zuwachs von +1,8 Prozent verbuchen. Dagegen musste der österreichische ATX Index mit einem Rückgang von -0,1 Prozent leben und konnte an seine bisherige gute diesjährige Performance nicht weiter verfolgen. Der griechische Athex Composite Share Price Index blieb nach dem Zuwachs im Vormonat auf seinem Wachstumspfad mit +4,7 Prozent. Er war damit bei den europäischen Indizes der Spitzenreiter. Dagegen konnte der portugiesische PSI20 Index wieder mit einem kleinen Zuwachs von +0,3 Prozent gegenüber dem Vormonat seine bisherige gute Stabilität weiter fortsetzen.
Entwicklung der wichtigsten europäischen Indizes im Anlagekommentar Juli 2026
Die insgesamt positive Entwicklung bei den europäischen Werten spiegelte sich auch beim Eurostoxx 50 Index wieder, was zu einem Zuwachs von +0,5 Prozent gegenüber dem Vormonat führte. Auch der marktbreitere Stoxx Europe 600 Index folgte diesem Verlauf und konnte mit +1,2 Prozent auch einen Zuwachs verbuchen.
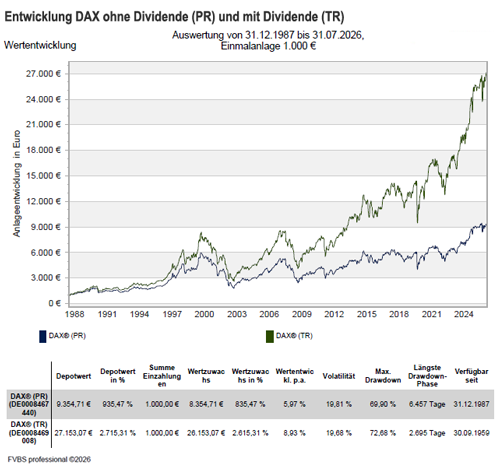
In Asien gab es an den wichtigsten Märkten wieder eine uneinheitliche Entwicklung. Der japanische NIKKEI 225 Index musste gegenüber dem Vormonat einen ordentlichen Rückgang verbuchen und kann nun seinen bisher positiven Jahresverlauf nicht weiter folgen, was mit -10,1 Prozent Zuwachs zu Buche schlägt. Bei den chinesischen Aktienwerten gab es wieder eine uneinheitliche Entwicklung. So konnte der Hang Seng Index mit +14,2 Prozent wieder einen ordentlichen Zuwachs verzeichnen und der Shanghai Composite Index musste dagegen mit -6,8 Prozent einen Rückgang verbuchen.
Beim weltweiten MSCI World Index hinterließ der durchwachsene Börsentrend in der überproportionierten Gewichtung auf US-Werte seine Spuren und er konnte mit +1,1 Prozent Zuwachs gegenüber dem Vormonat wieder auf die Gewinnerstraße zurück kehren.
Anleihe- und Rohstoffmärkte im Anlagekommentar Juli 2026
Die Rentenmärkte entwickelten sich im Juli überwiegend negativ. Nach der spürbaren Beruhigung im Juni blieb die Renditeentwicklung von Staatsanleihen maßgeblich an die Erwartungen der weiteren Inflationsentwicklung gekoppelt. Die Aussicht auf längerfristig erhöhte Leitzinsen begrenzte das Kurspotenzial hochwertiger Staatsanleihen. Gleich galt für Unternehmensanleihen. Risikoprämien blieben auf vergleichsweise niedrigem Niveau.
Trotz anhaltender Spannungen in Nahost, nahmen die Risikoaufschläge für diverse Anlageklassen weiter ab. Gleichzeitig traten makroökonomische Fundamentaldaten wieder stärker in den Vordergrund. Die weiterhin hohen Energiepreise und die anhaltenden Handelskonflikte dämpfen die globalen Wachstumsperspektiven. Am Devisenmarkt bewegte sich der Euro gegenüber dem US-Dollar insgesamt stabil.
Gold und Silber in 7/2026 mit starken Kursrückgang
Öl blieb der dominierende Taktgeber an den Rohstoffmärkten. Die Preise lagen deutlich über den Niveaus des ersten Quartals und erschwerten eine raschere Rückkehr der Inflation in Richtung der Zielmarken der Notenbanken. In Europe zogen die Gaspreise nochmals merklich an und dies in Anbetracht niedriger Füllstände. Gold behauptete seine Rolle als Diversifikationsinstrument und sicherer Hafen in einem Umfeld erhöhter geopolitischer Unsicherheit.
An den Rohstoffmärkten kam es daher auch wieder zu einer unterschiedlichen Entwicklung an den Handelsplätzen, was sich beim Ölpreis mit einem Zuwachs von +20,8 Prozent nieder schlägt. Bei den anderen Industriemetallen sah die Entwicklung durchwachsener aus. Kupfer konnte seinen Aufwärtstrend weiter verfolgen und mit +3,0 Prozent wieder einen Zuwachs verbuchen. Bei Nickel ging es mit +5,7 Prozent gegenüber dem Vormonatsniveau wieder ordentlich nach oben. Bei Aluminium ging es nach dem Rückgang im Vormonat mit +1,0 Prozent auch wieder nach oben.
Beim Goldpreis ging es nach dem Rück im Vormonat mit -0,2 Prozent wieder nach unten und verlässt damit in die bisherige Wachstumsstraße im neuen Jahr. Beim Silberpreis gab es auch keine Fortsetzung der positiven Entwicklung der Vormonate, sondern mit -2,7 Prozent Rückgang wie im Vormonat.
Zusammenfassend kann man festhalten, dass der Juli ein Monat der Gegensätze war: Der Juli 2026 war geprägt von Volatilität durch anhaltende geopolitische und inflationäre Risiken. Während die Notenbanken vorerst an ihrem Kurs festhalten, erweisen sich Unternehmensgewinne und Aktienmärkte als bemerkenswert widerstandsfähig. Für Anleger bleiben Qualität, Diversifikation und eine selektive Titelauswahl vor dem Hintergrund der nach wie vor hohen Unsicherheit die entscheidenden Erfolgsfaktoren.
Aktien oder Anleihen: Darum bleiben beide für die Geldanlage wichtig
Keine Frage: Das veränderte Zinsumfeld hat die Kräfteverteilung an den Kapitalmärkten nachhaltig beeinflusst. Nach über zehn Jahren Aktiendominanz erleben Anleihen aktuell ihre „Wiederauferstehung“ – etwas zugespitzt gesagt. Trotzdem heißt das keinesfalls, dass Aktieninvestments von heute auf morgen keine Rolle mehr spielen. Nachfolgend soll betrachtet werden, warum langfristig beide Assetklassen in eine gut aufgestellte Vermögensplanung gehören.
Zinspapiere – Zurück zur Normalität
3,75 Prozent in den USA und 2,5 Prozent im Euroraum – die aktuellen Leitzinsen sind der vorläufige Höhepunkt einer enormen Erholung des Zinsniveaus. Und während einige bereits von einer „Zeitenwende“ sprechen, ist „Normalisierung“ wohl der passendere Begriff für das, was bei den Zinsen passiert. Das gilt selbstverständlich auch für die Anleihen und ihre Renditen.
Längst geben Anleihen von manchen Unternehmen mit guter Bonität Zinsen von über fünf Prozent. Bei der gleichzeitig geringeren Schwankungsbreite von Anleihen könnten Anleger so leicht auf die Idee kommen, ausschließlich auf Anleihen zu setzen. Immerhin punkten die festverzinslichen Wertpapiere in der Regel mit einer geringeren Schwankungsbreite als Aktien und einer Rückzahlungsgarantie bei Fälligkeit, sofern das Unternehmen bis dahin solvent bleibt. Solche Garantien können Aktien nicht bieten.
Rendite hat ihren Preis – Sicherheit auch
Warum also trotzdem Aktien? Nun, bei allen „Sicherheits-Features“ von Anleihen sind selbstverständlich auch Anleihen nicht risikolos. Währungsrisiken, wenn Anleihen beispielsweise in Fremdwährung gehalten werden. Oder das Kapitalbindungsrisiko bei langer Laufzeit einer Anleihe und somit schwieriger zu bewertender Bonität eines Unternehmens. Zudem ist für die Bewertung der beiden Assetklassen entscheidend, welchen Beitrag sie potenziell zum Vermögensaufbau eines Anlegers beitragen können.
Während die Anleihe im Regelfall durch ihre Planbarkeit punktet, also die vollständige Rückzahlung bei Fälligkeit sowie den festen Zinskupon, ist genau das im Vergleich mit der Aktie ihr größter Nachteil: Sie ist limitiert. Auch, wenn per se Kursgewinne mit Anleihen möglich sind, haben Aktien durch ihre (theoretisch) unbegrenzte Wertsteigerungsmöglichkeit ein wesentlich größeres Renditepotenzial, was mit einem höheren Schwankungsrisiko einhergeht.

Unterschiede zeigen sich langfristig
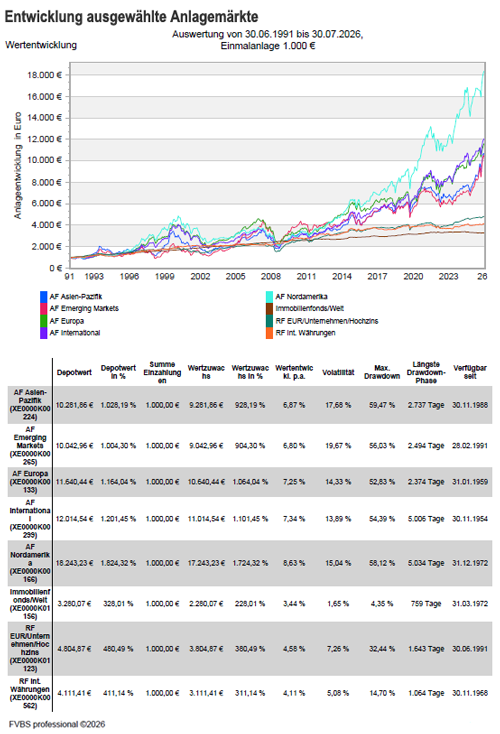
Besonders deutlich wird das bei einem Blick auf die langfristigen Renditen von Anleihen und Aktien. In der obigen Grafik, zeigt sich eine eindeutige Outperformance der Aktienmärkte gegenüber den Anleihemärkten. Klar wird allerdings auch, dass die Renditen der Anleihen weniger schwanken. Für Anleger bleiben Aktien langfristig gesehen also unverzichtbarer Bestandteil des Vermögensaufbaus, wenn gleich Anleihen derzeit wieder mit attraktiven Renditen locken. Es handelt sich also nicht um ein „Entweder-oder“, sondern viel mehr um ein „sowohl als auch“.
Ablaufrendite ist nicht gleich Aktienrendite
Wer in Aktienfonds und Aktien investiert tut dies nicht zum Spaß an der Freude, sondern mit dem Ziel, eine Rendite zu erzielen. Vereinfacht gesagt: Mein angelegtes Geld zu vermehren. Bei Aktien funktioniert das durch steigende Kurse und zum Teil ausgeschütteter Dividende. Auch Anleihen haben einen Kurs, der steigen oder fallen kann.
Allerdings fällt direkt ein wichtiger Unterschied auf: Der Kurs einer Anleihe wird nicht absolut in einer Währung, sondern in Prozent angegeben. Diese Angabe bezieht sich immer auf den Nominalwert der Anleihe und drückt aus, zu welchem Wert ein Käufer diese Anleihe Stand jetzt kaufen könnte. Der Kurs kann während der Laufzeit der Anleihe ebenfalls schwanken, sowohl über als auch unter 100 Prozent.
Zum Ende der Laufzeit wird der ursprüngliche Nominalwert der Anleihe, sofern das Unternehmen weiterhin solvent ist, zurückgezahlt. Denn eine Anleihe ist, anders als eine Aktie, kein Anteilsschein, sondern eine Schuldverschreibung, also ein Kredit. Und unterliegt damit grundsätzlich anderen Mechaniken in Sachen Rendite.
wichtiger Hinweis zum Anlagekommentar Juli 2026:
Dieser Bericht dient ausschließlich zu Informationszwecken und die Angaben wurden mit Sorgfalt zusammengestellt. Für die Richtigkeit kann jedoch keine Gewähr übernommen werden. Allein verbindliche Grundlage für den Erwerb von Investmentfondsanteilen sind die jeweiligen Verkaufsprospekte und die jährlichen Rechenschaftsberichte.
Die Informationen sind unverbindlich und stellen weder eine Anlageempfehlung oder sonstige Beratung, ein Angebot oder eine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder Finanzinstrumenten dar. Sie ersetzen kein persönliches Beratungsgespräch. Eine Anlageentscheidung bedarf der individuellen Abstimmung auf die persönlichen Verhältnisse und Bedürfnisse des Anlegers.
Die dargestellten Informationen, Analysen und Prognosen basieren auf dem Wissensstand und der Markteinschätzung zum Zeitpunkt der Erstellung. Für die Richtigkeit, Vollständigkeit und Aktualität der Daten sowie das Eintreten von Prognosen wird keine Haftung übernommen. Die frühere Wertentwicklung ist kein verlässlicher Indikator für die künftige Wertentwicklung.
Externe Quellen:
- Kategorie-Durchschnitte: monatliche Berechnung durch EDISOFT GmbH über das Fondsuniversum der FVBS-Datenbank
- Zinsen (Festgeld, Sparbuch): monatliche Durchschnittswerte der Dt. Bundesbank aus Meldungen deutscher Kreditinstitute
- Inflation: monatliche Zahlen des Statistischen Bundesamts
- Goldpreis: offizieller Feinunzen-Preis/London
- Bereich “Aktien oder Anleihen: Darum bleiben beide für die Geldanlage wichtig“ von DJE Kapital AG
Anlagekommentar Juli 2026 als ePaper lesen
Leseempfehlungen
Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Ölpreis, Inflation, Zinsen – wie hängt das eigentlich zusammen?
Nach Immobilienkauf die Folgekosten nicht außer Acht lassen
Kapitalanlagen für die Altersvorsorge – Struktur statt Hype