Wer freie Mittel kurzfristig anlegen möchte, kennt meist Tagesgeld – doch auch Geldmarktfonds können einen Blick wert sein. Sie bündeln das Geld vieler Anleger und investieren es beispielsweise in Bankeinlagen und kurzlaufende Schuldverschreibungen. Für Sie bedeutet das: Statt eines Kontoguthabens halten Sie Fondsanteile, deren Ergebnis von Zinsen, Wertveränderungen und Kosten abhängt. In diesem Beitrag wird betrachtet, wie Geldmarktfonds funktionieren und worin sie sich von Tagesgeld und Aktienfonds unterscheiden.
Eine Alternative für die Freien Mittel kennenlernen:
Wie Geldmarktfonds funktionieren, wann sie statt Tagesgeld infrage kommen und worauf man achten sollte. Geldmarktfonds verstehen. Zinskonditionen prüfen. Freie Mittel bewusst anlegen.
- Eine Alternative zum Tagesgeld kennenlernen
- Marktzins und Kontokonditionen verstehen
- Eine passende Lösung für das Depot prüfen
Geldmarktfonds – einfach erklärt
Tagesgeld ist Ihnen ein Begriff. Doch haben Sie auch Geldmarktfonds schon einmal als Möglichkeit für Ihre freien Mittel betrachtet? Hinter dem technischen Namen steckt eine nachvollziehbare Idee.
Was ist der Geldmarkt?
Auf dem Geldmarkt wird Geld für kurze Zeit angelegt und aufgenommen. Banken und Unternehmen nutzen ihn, um einen Teil ihrer kurzfristigen Finanzierung und Liquidität zu organisieren. Es geht nicht um Beteiligungen an Unternehmen wie bei Aktien, sondern um kurzfristige Finanzierungen. [7, 14]
Was macht ein Geldmarktfonds?
Er bündelt das Geld vieler Anleger und verteilt es auf kurzfristige Anlagen. Je nach Fonds gehören dazu beispielsweise Bankeinlagen und kurzlaufende Schuldverschreibungen. Das Fondsmanagement übernimmt die Auswahl und laufende Überwachung. [7, 14]
Was bedeutet das für Sie?
Sie müssen diese einzelnen Anlagen nicht selbst auswählen. Über Fondsanteile erhalten Sie Zugang zu einem ganzen Portfolio. Dessen Zinsen, Wertveränderungen und Kosten bestimmen Ihr Anlageergebnis. Sie halten deshalb kein Tagesgeldkonto, sondern Anteile an einem Investmentfonds. [7, 14]
Eine andere Idee als beim Aktienfonds
Im Vordergrund stehen kurzfristige Anlagen, laufende Erträge und eine hohe Liquidität – nicht möglichst hohe Aktienkursgewinne. Dieser Ansatz ist im professionellen Liquiditätsmanagement etabliert. Er ist aber nicht nur für große institutionelle Anleger zugänglich. [7, 14]
Die Idee in einem Satz zusammengefasst
Kurzfristig am Geldmarkt anlegen, ohne die einzelnen Anlagen selbst auswählen zu müssen – über Fondsanteile in Ihrem Depot.
Geldmarktfonds – Warum das eine interessante Alternative zu Tagesgeld sein kann
Nicht ständig neuen Aktionen folgen
Der Fondsertrag richtet sich nach den Anlagen im Portfolio und dem Marktumfeld, nicht nach dem Neukundenstatus bei einer Bank. Dadurch kann eine fondsbasierte Lösung den Aufwand mit regelmäßig wechselnden Zinsaktionen reduzieren. Das heißt jedoch nicht, dass sie jedes Tagesgeldangebot schlägt. [7, 14]
Freie Mittel im Depot mit betrachten
Geldmarktfonds können eine Möglichkeit sein, vorübergehend freie Mittel gemeinsam mit dem übrigen Depot zu organisieren. Welche Anlage passt, entscheidet der Verwendungszweck des Geldes – nicht allein ein beworbener Zinssatz.
Die Unterschiede bewusst kennen
Die Erträge können steigen oder sinken. Fondskosten mindern das Ergebnis, Anteilswerte können schwanken und Verluste sind möglich. Anders als bei Bankeinlagen gibt es keine gesetzliche Einlagensicherung. [7, 8] Auch die Verfügbarkeit ist nicht identisch: Nach einem Verkauf müssen Fondsanteile abgerechnet und die Erlöse ausgezahlt werden. Für Geld, das sofort auf dem Konto gebraucht wird, bleibt eine unmittelbar verfügbare Reserve wichtig. [7, 14]
Gute Zinsen. Aber wie lange?
Sie möchten Ihre freien Mittel sinnvoll verzinsen – ohne aus der Geldanlage ein ständiges Wechselprojekt zu machen.
Ein neues Konto eröffnen, Geld überweisen, den Aktionszeitraum im Kalender notieren: So kann die Suche nach attraktiven Tagesgeldzinsen beginnen. Die entscheidende Frage folgt oft erst später: Welcher Zinssatz gilt, wenn die Aktion endet?
Ein konkretes Beispiel liefert die ING. Für das erste Extra-Konto werden 3,20 Prozent p. a. für vier Monate angeboten; danach gelten aktuell 0,75 Prozent p. a. variabel. Die Aktion ist an Bedingungen geknüpft und gilt bis 250.000 Euro. [4]
Nicht jedes Angebot ist gleich
Auch Standardkonditionen unterscheiden sich: Die Sparkasse Regensburg nennt beim S-Cash-Conto 0,25 Prozent ab einem Euro und 0,50 Prozent ab 50.000 Euro. Die Deutsche Bank weist beim Flexgeld derzeit 0,50 Prozent p. a. aus. Das sind Beispiele, kein repräsentativer Bankenvergleich. [5, 6] Wer Aktionsangebote nutzen möchte, sollte deshalb nicht nur den höchsten beworbenen Zinssatz vergleichen, sondern auch Laufzeit, Anschlusszins, Anlagegrenzen und Kontovoraussetzungen.
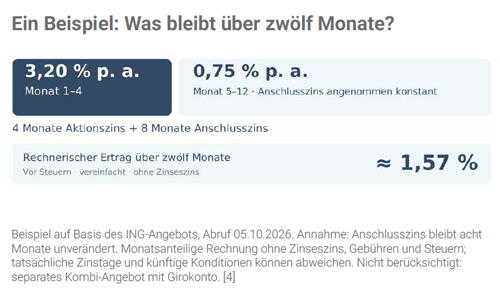
Ein Prozentpunkt ist kein kleiner Unterschied. Bei 50.000 Euro entsprechen 1,00 Prozentpunkt zusätzlicher Verzinsung rechnerisch 500 Euro im Jahr – bei konstanten Zinssätzen, vor Steuern und ohne zusätzliche Kosten. Das ist ein Rechenbeispiel, keine Fondsprognose.
Der Marktzins ist nicht Ihr Kontozins
Es gibt nicht den einen Zins, den alle Anleger automatisch erhalten. Entscheidend ist, über welchen Weg Sie Ihr Geld anlegen.
Die EZB gibt die Richtung vor
Die Europäische Zentralbank beeinflusst das kurzfristige Zinsniveau. Der Einlagezins, zu dem berechtigte Banken über Nacht Geld beim Eurosystem anlegen können, beträgt seit dem 16. September 2026 2,50 Prozent p. a. Er ist kein Angebot für ein privates Sparkonto. [1] Der €STR bildet tatsächliche unbesicherte Übernacht-Geldmarktgeschäfte ab. Sein zuletzt veröffentlichter Wert beträgt 2,440 Prozent p. a. für den 2. Oktober 2026. Er ist ein Referenzzins, keine zugesagte Anlagerendite. [2]
Banken gestalten ihre Konditionen
Beim Konto richtet sich die Verzinsung nach dem jeweiligen Bankangebot. Eine Veränderung am Geldmarkt muss deshalb nicht zeitgleich oder in gleichem Umfang beim einzelnen Kunden ankommen. [1, 3–6] Die Bundesbank weist für August 2026 im Durchschnitt 0,51 Prozent p. a. für täglich fällige Einlagen privater Haushalte aus. Diese breite Kategorie umfasst auch Giroguthaben; sie ist kein Durchschnitt der besten Tagesgeldangebote. [3]
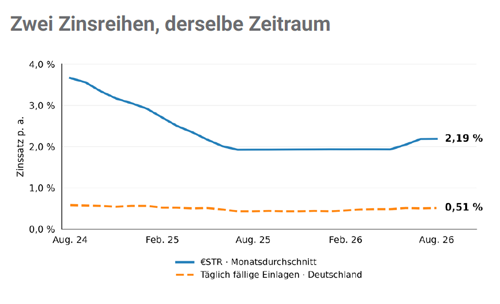
Die Frage für Ihre freien Mittel: Wie wird Ihr Geld heute tatsächlich verzinst und passt die gewählte Anlage noch zu Ihrem Bedarf?
Zwei Wege zum kurzfristigen Zins
Neben dem Bankkonto gibt es die Möglichkeit, über Fonds in den Geldmarkt zu investieren. Das eröffnet einen anderen Zugang – aber keinen identischen Schutz.
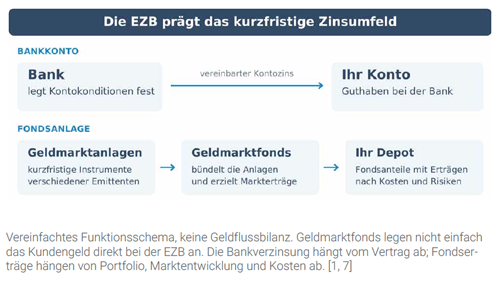
Tagesgeld bleibt für sofort benötigtes Geld sinnvoll
Die richtige Lösung muss zum Verwendungszweck passen. Eine fondsbasierte Geldmarktanlage ist kein Ersatz für das Girokonto und nicht automatisch die passende Form für die sofort verfügbare Notfallreserve.
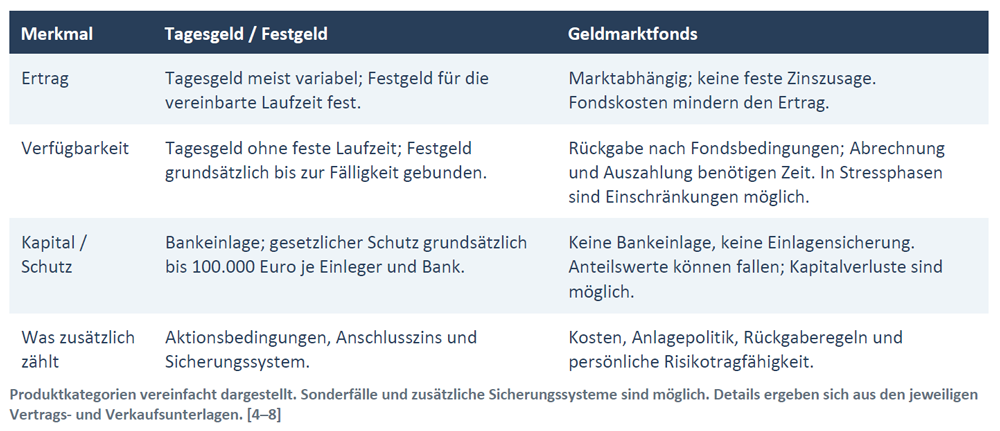
Geldmarktfonds – Ein Baustein. Viele Anlagen dahinter
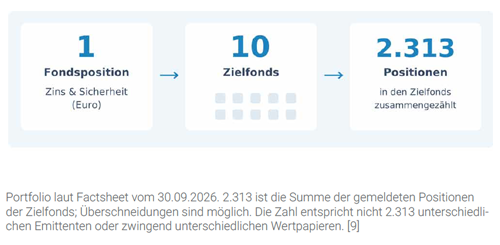
Zins & Sicherheit (Euro) bündelt den Zugang zu institutionellen Geldmarktfonds in einer Fondsposition im Depot.
Nicht einem Aktionszeitraum folgen
Die Idee der Strategie ist ein Zugang zum Euro-Geldmarkt, der nicht vom Neukundenangebot einer einzelnen Bank abhängt. Ziel sind stabile, regelmäßige Erträge bei möglichst geringem Risiko und Werterhalt. Diese Ziele sind nicht garantiert. [9] Zum 30. September 2026 waren laut Factsheet 98,37 Prozent des Fondsvermögens in zehn institutionellen Geldmarktfonds angelegt; 1,63 Prozent entfielen auf Kasse. Die Verteilung kann sich ändern. [9]
Streuung statt Konzentration
Die zehn Zielfonds erfüllen laut Präsentation die EU-Geldmarktfondsverordnung. Das verbindet Streuung mit Vorgaben zu Qualität, Liquidität und Laufzeiten. Gemeinsame Markt-, Emittenten- und Liquiditätsrisiken bleiben möglich. [7, 15]
Einfach im Depot nachvollziehbar
Anleger halten eine Fondsposition statt selbst mehrere institutionelle Zielfonds auszuwählen. Die Liquiditätsanlage bleibt damit im Wertpapierdepot sichtbar und kann Teil eines abgestimmten Anlageplans sein. Das bereitgestellte Factsheet der I-Anteilsklasse nennt keinen Ausgabeaufschlag, keine Mindestanlagesumme und keine erfolgsabhängige Vergütung. Die Gesamtkostenquote (TER) beträgt 0,36 Prozent p. a.; zusätzliche Depot-, Transaktions- oder Beratungskosten können hinzukommen. [9]
Wichtig für die Einordnung
Die dargestellten EU-Geldmarktfondsregeln betreffen die eingesetzten Zielfonds. Zins & Sicherheit (Euro) selbst wird im Factsheet als „Rentenfonds Ultra Kurzläufer“ geführt; seine zulässige Anlagepolitik ist breiter als die aktuelle Portfoliozusammensetzung. [9]
Der Nutzen entsteht aus dem Zusammenspiel
Ein nachvollziehbarer Zugang zum Geldmarkt, breite Streuung und eine Anlage im Depot – ohne feste Zinsgarantie und nicht ohne Risiko. Ob dies zu Ihnen passt, hängt von Ihrem Anlageziel, Ihrem Zeithorizont und den Gesamtkosten ab.
Geldmarktfonds – Kurze Laufzeiten. Klare Regeln.
Alle zehn Ziel-Geldmarktfonds entsprechen laut Präsentation der EU-Geldmarktfondsverordnung. Vorgaben zu Qualität, Liquidität und Streuung stützen das Sicherheitskonzept – ohne Kapitalgarantie. [7, 15]
Streuung und Qualitätsprüfung
Artikel 17 begrenzt Konzentrationen; die Artikel 19 bis 22 regeln die interne Bewertung der Kreditqualität. Nicht nur die Höhe des Zinses zählt, sondern auch, wer ihn schuldet. [7]
Liquidität und kurze Laufzeiten
Artikel 24 und 25 enthalten je nach Fondstyp Grenzen für Zinsbindung und Restlaufzeit sowie Liquiditätsvorgaben. Artikel 28 verlangt Stresstests. Eine sofortige Auszahlung in jeder Marktlage garantieren diese Regeln nicht. [7]
Sicherheit richtig verstehen
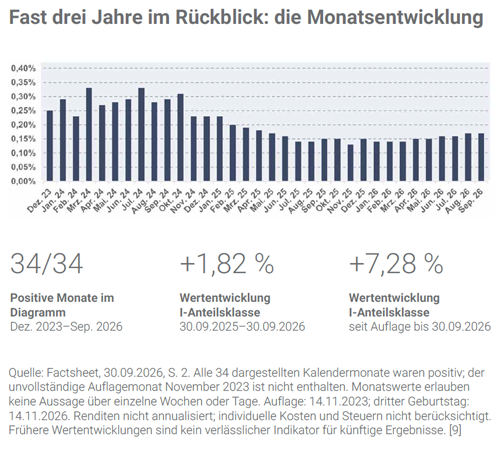
Die Verordnung verlangt ausdrücklich den Hinweis, dass ein Geldmarktfonds „keine garantierte Anlage“ ist (Art. 36 Abs. 3 Buchst. a). Der Wert kann schwanken, und das Verlustrisiko trägt der Anleger. [7] Sondervermögen ist vom Vermögen der Verwaltungsgesellschaft getrennt, aber nicht vor Verlusten der Anlagen geschützt. Auch die Risikoklasse 1 von 7 des Zins & Sicherheit (Euro) – I bedeutet nicht Risikofreiheit. [9, 13]
Liquidität verdient einen eigenen Plan
Prüfen Sie zuerst Ihren heutigen Kontozins, das Ende möglicher Aktionen und den Betrag, den Sie wirklich sofort benötigen. Für darüber hinausgehende freie Mittel lohnt ein Vergleich von Kosten, Verfügbarkeit und Risiken. Wenn es gewünscht ist, prüfe ich, ob eine fondsbasierte Geldmarktanlage zu Ihrer Situation passt.
Leseempfehlungen
Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Geldanlagen im 3. Quartal 2026 – Krisen eskalieren und die Aktienmärkte zeigten eine hohe Widerstandsfähigkeit
Einsichtsrecht in das Grundbuch durch den Pflichtteilsberechtigten
Energiekosten sparen – So klappt ein Anbieterwechsel
Quellen und Hinweise
Redaktionsstand 05.10.2026. Bankkonditionen wurden an diesem Tag abgerufen und können sich ändern. Fondsangaben per 30.09.2026; Bundesbank-Daten per August 2026. Die im Text verwendeten Nummern verweisen auf die folgenden Quellen:
[1] EZB: Leitzinsen; Einlagefazilität 2,50 Prozent seit 16.09.2026.
[2] EZB: €STR; 2,440 Prozent zum 02.10.2026, veröffentlicht am 05.10.2026. Methodik: Euro short-term rate overview.
[3] Deutsche Bundesbank: Zinsstatistik vom 01.10.2026, S. 6 und 21; SUD101 und zugehöriges Einlagenvolumen.
[4] ING: Extra-Konto; 3,20 Prozent für vier Monate, danach derzeit 0,75 Prozent. Bedingungen siehe Produktseite.
[5] Sparkasse Regensburg: S-Cash-Conto; 0,25 Prozent ab 1 Euro, 0,50 Prozent ab 50.000 Euro; Girokonto erforderlich.
[6] Deutsche Bank: Flexgeld; auf der abgerufenen Produktseite 0,50 Prozent variabler Standardzins.
[7] Verordnung (EU) 2017/1131 über Geldmarktfonds: Art. 17, 19–22, 24–25, 28 und 36; Erwägungsgründe 2 und 16.
[8] BaFin: Einlagensicherung und Anlegerentschädigung; Schutzumfang und Aussonderung verwahrter Wertpapiere.
[9] Zins & Sicherheit (Euro) – I: bereitgestelltes Factsheet vom 30.09.2026, S. 1–5. ISIN DE000A3EW4L9.
[10] €STR-Historie: bereitgestellte Datei ester_zinsssatz_chart_2026_09_30.xlsx; eigene Auswertung.
[12] Netfonds AG: Unternehmensangaben und aktuelles Impressum.
[13] Kapitalanlagegesetzbuch: Trennung des Sondervermögens vom Vermögen der Kapitalverwaltungsgesellschaft, § 92.
[14] EZB: Mind the liquidity gap – Funktion von Geldmarktfonds bei kurzfristiger Anlage, Finanzierung und Liquiditätssteuerung, 2022.
Die abgebildeten Informationen stellen weder Entscheidungshilfen für wirtschaftliche, rechtliche, steuerliche oder andere Beratungsfragen dar, noch sollten allein aufgrund dieser Angaben Anlage- oder sonstige Entscheide gefällt werden. Sie stellen insbesondere keine Empfehlung, kein Angebot, keine Aufforderung zum Erwerb/Verkauf von Anlageinstrumenten oder zur Tätigung von Transaktionen und auch nicht zum Abschluss irgendeines Rechtsgeschäftes dar