Kommt sie oder kommt sie nicht? Eine zweite Zinserhöhung in diesem Jahr scheint sicher – allein der Zeitpunkt ist noch ungewiss. Mit Spannung wird daher die letzte Sitzung der Europäischen Zentralbank (EZB) vor der Sommerpause erwartet. Ein wichtiger Faktor für die Entscheidung der Währungshütenden ist dabei die Inflation. Deren Entwicklung hat indirekt auch Einfluss auf die Baufinanzierungszinsen. In diesem Zinskommentar Juli 2026 soll es über die aktuellen Tendenzen der Teuerungsrate sowie über die Zusammenhänge zwischen dem Konflikt in Nahost, der Inflation und den Bauzinsen gehen.
Zinskommentar Juli 2026 – Politischer Funken sorgt für kurzfristige Entspannung
Es war wie ein Dominoeffekt im positiven Sinne: Das im Juni 2026 im Nahost-Konflikt geschlossene Abkommen zwischen den USA und dem Iran ließ zunächst den Ölpreis sinken und mit ihm die Sorge vor einer weiter steigenden Teuerungsrate. Die geringere Inflationserwartung wiederum führte dazu, dass sich Investorinnen und Investoren am Finanzmarkt mit niedrigeren Zinsen zufriedengaben. Folglich sanken die Renditen der Bundesanleihe und damit letztlich auch die Bauzinsen.
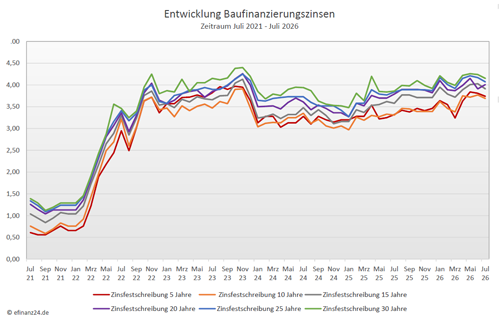
So lag der repräsentative Zins für eine 10-jährige Baufinanzierung in den ersten Julitagen bei 3,32 Prozent. Der Zinsrückgang spiegelte die Hoffnung auf eine baldige Beilegung des Iran-Konflikts wider, so die Erklärung der Zinsexperten. Zugleich wird deutlich, wie sensibel das Zinsumfeld auf geopolitische Ereignisse reagiert und wie volatil es dadurch ist.
Zinskommentar im Juli 2026 – Erneuter Zinsanstieg nach weiterer Nahost-Eskalation
Die Empfindlichkeit, mit der die Zinsen auf die Situation zwischen den USA und dem Iran reagieren, zeigte sich in den vergangenen Tagen erneut. Der Dominoeffekt wiederholte sich – allerdings in umgekehrter Richtung: Die jüngste militärische Zuspitzung ließen den Ölpreis und damit die Inflationssorgen einmal mehr steigen. Folglich zogen die Renditen für die Bundesanleihe und wie gewohnt mit leichter Verzögerung auch die Bauzinsen an. Der repräsentative Zins beträgt nun 3,69 Prozent für eine 10-jährige Zinsfestschreibung für eine Baufinanzierung.
Die Entspannung am Markt war leider nur von kurzer Dauer, resümieren die Zinsexperten. Für potenzielle Immobilieninteressenten bedeutet das: Eine Drei vor dem Komma ist aktuell definitiv ein attraktives Angebot. Die Zinsexperten rechnen in den kommenden Wochen mit einer Seitwärtsbewegung, in der es wechselnd auf und ab geht. Kurzfristige Zins-Dellen ließen sich dann mit guter Vorbereitung nutzen, sollten jedoch keinesfalls die Basis einer Finanzierung darstellen. Es lohnt sich zudem, in einer so volatilen Zeit wie heute, verschiedene Angebote einzuholen. Kreditinstitute reagieren unterschiedlich schnell auf die geopolitische Nachrichtenlage, so dass die Zinssätze variieren können.
Es wird eine Zinspause bei der EZB erwartet
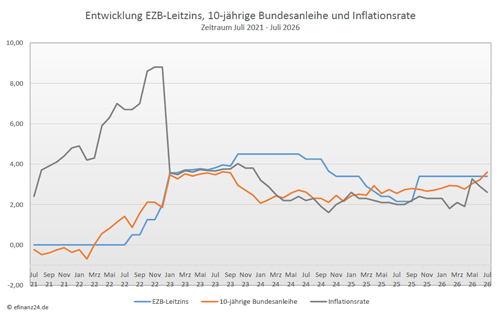
Trotz der weltpolitischen Spannungen und ihrer Folgen für die europäische Wirtschaft hat sich die Europäische Zentralbank (EZB) bislang nicht aus der Ruhe bringen lassen. Zwar erhöhte sie im Juni 2026 aufgrund der stark gestiegenen Inflation erstmals nach knapp drei Jahren die Leitzinsen. Anders als in der Vergangenheit jedoch haben sich die Währungshütenden dieses Mal nicht auf einen Zinspfad festgelegt. Eine weitere Zinserhöhung in diesem Jahr gilt allerdings als wahrscheinlich.
Die Finanzmärkte erwarten eine Anhebung auf 2,5 Prozent, mutmaßen die Zinsexperten. Aus Sicht der Zinsexperten im Zinskommentar Juli 2026 wird dieser Schritt erst nach der Sommerpause erfolgen. Zum einen gibt es noch immer eine schwächelnde Konjunktur, zum anderen geben die jüngsten Inflationsdaten keinen Grund, die Zinsen bereits im Juli 2026 zu erhöhen. Die Teuerungsraten lagen laut dem Statistikportal Eurostat im Juni 2026 bei 2,8 Prozent im Euro-Währungsraum und bei 2,4 Prozent in Deutschland. Beide Werte waren damit im Vergleich zum Vormonat gesunken.
US-Federal Reserve System (Fed) – noch keine Zinssenkungen
Die Inflation ist aktuell in den USA stärker gestiegen als in der Eurozone. Sie lag im Mai sogar über 4 Prozent, was es zuletzt vor mehr als drei Jahren gab. Hohe Tankstellenpreise im Zuge der erhöhten Ölpreise waren der wesentliche Inflationstreiber. Eine Gallone Benzin kostete im Landesdurchschnitt lange Zeit mehr als vier Dollar. Die Inflation ist im Juni 2026 zwar auf 3,5 Prozent gefallen. Ob dies nachhaltig ist, bleibt aber abzuwarten.
Denn durch das Wiederaufflammen des Iran-Krieges sind die Ölpreise in den letzten Wochen wieder deutlich gestiegen. Dem gegenüber steht allerdings, dass der durch die Zölle ausgelöste Preisschub nachlässt. Und zuletzt haben sich neben Fed-Chef Warsh weitere Notenbankvertreter dahingehend geäußert, dass der KI-Boom die Preise nur vorübergehend anfacht. Nichtsdestotrotz liegt die Inflation weiter klar über dem 2 Prozent-Ziel der Fed.
Die US-Konjunktur zeigt sich bislang noch robust, auch wenn sie aktuell nicht mehr ganz so schnell wächst wie im letzten Jahr. Sie wird vor allem vom KI-Boom angetrieben, der zu immensen Investitionen in die IT-Infrastruktur führt. Die US-Wirtschaft scheint relativ gut durch die vom Iran-Krieg ausgelösten Turbulenzen zu kommen. Der für die Fed wichtige Arbeitsmarkt hat zwar mittlerweile an Dynamik verloren, er gibt aber noch keinen Anlass zur Sorge. Aus dieser Sicht bräuchte die Federal Reserve System (Fed) die Zinsen derzeit weder zu erhöhen noch zu senken, so die Schlussfolgerung Zinskommentar Juli 2026.
Im Fokus der Fed-Beobachter standen in den letzten Wochen allerdings gar nicht so sehr die Inflation und die Konjunktur. Vielmehr war der Chefwechsel von Jerome Powell zu Kevin Warsh das bestimmende Thema. Kevin Warsh wurde von Trump berufen mit der Erwartung, die Zinsen schnell zu senken. Denn hohe Zinsen führen zu steigenden Zinsausgaben der USA, was die Sorgen vor ausufernden Staatsschulden erhöht. Eingriffe der Politik könnten aber die Unabhängigkeit der Fed in Gefahr bringen.
Diese Sorgen wurden zunächst jedoch erstmal etwas zerstreut, denn in seiner ersten Pressekonferenz hat sich Kevin Warsh überraschend restriktiv gegeben. Von Zinssenkungen war keine Rede. Vielmehr deuten die Projektionen der Fed sogar auf eine Zinserhöhung hin. Daneben will Kevin Warsh die Federal Reserve System (Fed) in verschiedenen Bereichen neu ausrichten. So soll zum Beispiel die Kommunikation mit dem Markt deutlich reduziert werden.
Die Marktteilnehmer haben ihre Erwartungen an die Fed in den vergangenen Wochen mehrfach angepasst. Aktuell gehen sie von einer Zinserhöhung aus, wobei diese für die Dezember-Sitzung eingepreist ist. Ob die Fed die Zinsen tatsächlich erhöht, scheint angesichts des politischen Drucks fraglich. Vielmehr könnte sie im Laufe des nächsten Jahres mit Zinssenkungen beginnen.
Baufinanzierungszinsen im Juli 2026 im Vergleich zum Vormonat
Für Immobilienfinanzierer hält der aktuelle Zinskommentar Juli 2026 wieder mal positive Nachrichten zur Verfügung, denn die Entwicklung der Baufinanzierungszinsen ging bei vielen Zinsbindungszeiten wieder leicht nach unten. Nach dem Anstieg der Baufinanzierungskonditionen in den Vormonaten, ist dieser Trend nicht mehr vorhanden und es gibt bei einigen Zinsfestschreibungszeiten leicht fallende Zinskonditionen. Die Sollzinsen für Darlehen mit einer Zinsbindung von 5 Jahren sind dabei auf 3,74 Prozent (Vormonat: 3,81 Prozent) nach unten gegangen. Sie liegen damit wieder über den Zinsen für Kredite mit einer Zinsbindung von 10 Jahren, die mit 3,69 Prozent (Vormonat: 3,77 Prozent) wieder nach unten angepasst haben.
Die Zinsen für Darlehen mit einer Zinsbindung von 15 Jahren folgten dem Trend fallender Konditionen und senkenten sich auf 3,91 Prozent (Vormonat: 4,03 Prozent). Die Baudarlehen mit einer Zinsbindung von 20 Jahren folgten nicht dem Abwärtstrend gegenüber dem Vormonatsniveau und liegen aktuell bei einem Zinssatz von 4,01 Prozent (Vormonat: 3,91 Prozent).
Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können. Die Forward-Darlehen-Strategie
Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: schwankend seitwärts
mittelfristig: schwankend seitwärts
langfristig: schwankend seitwärts
Externe Quellen:
- Dr. Klein AG
Zinskommentar Juli 2026 als ePaper lesen
Leseempfehlungen
Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Photovoltaikanlage sollte regelmäßig kontrolliert werden
Ohne einen Trauschein den Wunsch vom eigenen Heim erfüllen
Versicherungspolicen nach einem Todesfall handhaben