Durch das Internet und die daraus entstandene Mobilität, wird das Arbeiten von Zuhause immer einfacher und immer beliebter. Dies gilt nicht nur für Selbstständige, die so Geld für externe Büroräumlichkeiten sparen, sondern auch Angestellte, die immer mehr per „Home-Office“ ihre Aufgaben in den privaten Räumlichkeiten erledigen. Doch wie sieht es mit dem Versicherungsschutz für diesen beruflich genutzten Bereich aus. Wie und was ist innerhalb der Hausratversicherung abgesichert?
Welcher Versicherungsschutz besteht für Einrichtungsgegenstände und Arbeitsgeräte
Einrichtungsgegenstände und Arbeitsgeräte, welche der beruflichen oder der gewerblichen Tätigkeit dienen, sind nach den üblichen Bedingungen bei einer Hausratversicherung wie sonstiger Hausrat anzusehen, wenn sie in einer ganz normalen Wohnung oder einem normalen Haus untergebracht sind. Ein Arzt der seinen Notarzt-Koffer oder eine mobile Kosmetikerin die ihr Maniküre-Set darin unterbringt, gehören zum Hausrat dazu.
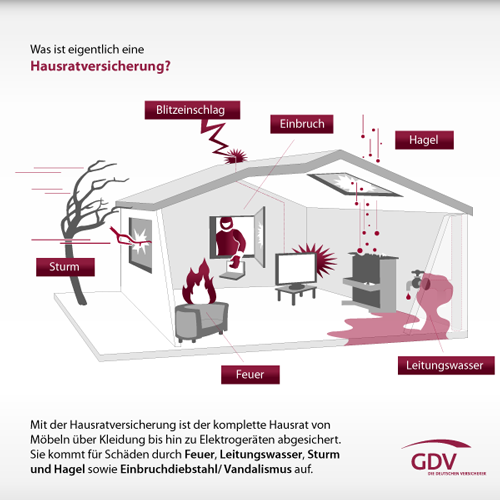
Bei Handels- oder Vorführware unbedingt die Versicherungsbedingungen prüfen
Bei älteren Versicherungsbedingungen einer Hausratversicherung sind Handels- oder Vorführware (z.B. Produkte einer Tupperware-Beraterin oder die Musterkollektion eines Handelsvertreters) meist ausgeschlossen. Bei neueren Versicherungsbedingungen für eine Hausratversicherung sind manchmal Handelsware und Musterkollektionen mitversichert. Es sollten jedoch Entschädigungsgrenzen beachtet werden. Je nach Wert einer der Handels- oder Vorführware, sollte über eine eigenständige Musterkollektionsversicherung nachgedacht werden. Hier sind die Rahmenbedingungen klarer geregelt.
Welchen Unterschied gibt es zwischen Arbeitsecke oder Arbeitszimmer
Die Arbeitsecke z.B. im Schlafzimmer oder Flur wird wie die anderen Einrichtungsgegenstände behandelt. Ist in der Wohnung oder dem Haus ein separater Raum der ausschließlich beruflich genutzt wird (Arbeitszimmer oder Geschäftsraum), so sind bei einer älteren Hausratversicherung die Sachen darin oftmals nicht im Versicherungsschutz enthalten. Ein Blick in die Versicherungsbedingungen ist auch hier zu empfehlen.
Abhilfe kann hier mit dem Abschluss einer so genannten Geschäftsinhaltsversicherung vorgenommen werden, bei der neben Arbeitsgeräten auch Einrichtung sowie Vorräte und Waren abgedeckt sind. Es kann auch eine Betriebsunterbrechungsversicherung mit eingeschlossen werden, so dass im Ernstfall eine Entschädigung der entgangenen Einnahmen erfolgt.
Welche Definition gilt bei den Hausratversicherern für ein Arbeitszimmer
Die verschiedenen Versicherer mit einer Hausratversicherung regeln sehr unterschiedlich, wann ein Arbeitszimmer oder Geschäftsraum noch als „Versicherungsort“ mit Versicherungsschutz gilt und wann nicht. Liegt z. B. ein separater Eingang vor oder es gibt Publikumsverkehr, kann dies zum Ausschluss führen. Mit einer Risikoanalyse kann man Unklarheiten beseitigen oder mit dem Versicherer besprechen, ob der „Versicherungsort“ mitversichert ist oder mitversichert werden kann.
Leseempfehlungen
Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Medikamente & Co. beim Finanzamt geltend machen
Wie sicher ist ihr Haus – Test mit dem Online-Hausrundgang
Rundumschutz vor Feuchtigkeit und Wasser – Abdichtungen regelmäßig überprüfen