Aktuelle Daten zu Inflation, Löhnen und Notenbankerwartungen sorgen für eine anhaltende Volatilität am Kapital- und Anleihenmarkt. Durch den Iran-Konflikt lassen die jüngsten Energiepreisschocks die Verbraucherpreise steigen, während die Kerninflation und die Lohnentwicklung verhalten reagieren. Welche Auswirkungen haben diese gegenläufigen Daten und wie könnte die EZB bei ihrem nächsten Zinsentscheid im Juni 2026 darauf reagieren, soll in diesem Beitrag betrachtet werden.
Die Verbraucherpreise sind zuletzt gestiegen
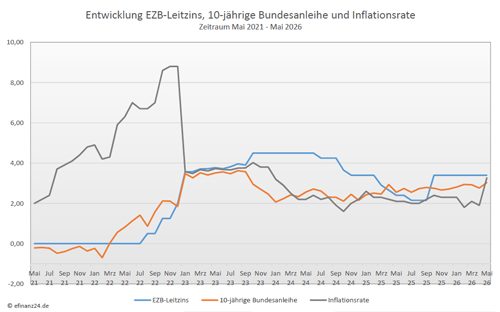
In Deutschland lag die Inflationsrate im April 2026 vorläufig bei 2,9 Prozent, im Euroraum bei rund 3,0 Prozent, wobei vor allem die Energiepreise mit zweistelligen Zuwächsen für Bewegung sorgten. Die Kerninflation lag hierzulande bei vergleichsweise niedrigen 2,3 Prozent zum Vorjahr. Gleichzeitig deutet der EZB-Lohnindikator mit erwarteten tariflichen Zuwächsen von etwa 2,6 Prozent darauf hin, dass sich bislang keine ausgeprägte Lohn Preis Spirale gebildet hat – dies verschafft der Notenbank kurzfristig etwas Spielraum.
Dennoch erhöhen die Energiepreise gemeinsam mit steigenden Inflationserwartungen den Druck auf die Geldpolitik: Die kommende EZB-Sitzung am 11. Juni 2026 könnte der Termin sein, an dem eine erste Leitzinserhöhung im Markt eingepreist wird. Die US Notenbank Federal Reserve System (Fed) ließ ihren Leitzins zuletzt unverändert, intern herrscht vor dem Wechsel des Vorsitzenden allerdings Dissens über den künftigen Kurs. An den Märkten spiegelt sich auch diese Unsicherheit in einer erhöhten Volatilität wider.
Die Inflation kommt im April 2026 vor allem über die Energiepreise zurück und wird getrieben durch den Nahost-Konflikt. Das erhöht den geldpolitischen Handlungsdruck. Zugleich mildern die Kerninflation und der der Verlauf des EZB-Lohnindikators die Befürchtungen. Genau diese Gemengelage erklärt, warum der Zinsmarkt aktuell so uneinheitlich reagiert: Kurzfristig bleibt die Volatilität hoch, im Anschluss ist mit weiterem Aufwärtsdruck auf die Zinsen zu rechnen, falls die Energiepreise hoch bleiben oder sich Inflationserwartungen verfestigen.
Entwicklung der Bauzinsen sind im Mai wie erwartet volatil geblieben
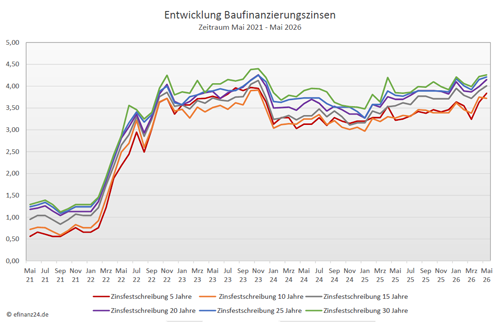
Die Zinsen für Baufinanzierungen haben sich seit Anfang April seitwärts entwickelt: Die Bauzinsen für eine 10-jährige Zinsbindung schwankten leicht zwischen 3,59 und 3,72 Prozent, die 15-jährigen Zinsbindungen zwischen 3,80 und 4,01 Prozent. Die Renditen der 10-jährigen Bundesanleihen bewegte sich in den letzten Tagen marginal in einer engen Bandbreite.
Einige Marktteilnehmer und Banken haben ihre Zinskonditionen nach oben angepasst, für längere Zinsbindungen sind die Aufschläge momentan tendenziell höher. Wie Experten aus der Bank- und Immobilienbranche betonen, dürfte eine einkalkulierte EZB-Zinserhöhung im Juni 2026 weiteren Druck auf die langfristigen Swap Sätze ausüben und die Bauzinsen könnten im Anschluss nachziehen.
Die jüngsten Daten zeigen zwei Seiten. Für Finanzierungsinteressenten bedeutet dies: Wer bereits eine passende Finanzierung in Aussicht hat, sollte prüfen, ob eine Absicherung sinnvoll ist. Längere Zinsbindungen verschaffen Planungssicherheit gegenüber kurzfristigen Marktschwankungen. Eine möglichst unabhängige Beratung, die einen Vergleich verschiedener Anbieter sowie der Sondertilgungs- und Vorfälligkeitsregelungen beinhaltet, ist in jedem Fall von Vorteil. Die kommenden geldpolitischen Termine sollten ebenfalls im Auge behalten werden, wobei Zinserhöhungen oftmals schon im Vorfeld der Notenbankentscheide eingepreist werden.
Wechselbad der Baukonjunktur und Bundesregierung beschließt neues Heizungsgesetz
Die Baukonjunktur in Deutschland hat sich in den ersten Monaten dieses Jahres zunächst positiv entwickelt. Im ersten Quartal 2026 wurden laut Statistischem Bundesamt 63.500 neue Wohnungen genehmigt, was 14,6 Prozent mehr als im Vorjahreszeitraum sind. Damit deutete sich eine Trendwende in der zuvor extrem schlechten Baukonjunktur an. In diesen Zahlen haben sich die Effekte des Iran-Konflikts allerdings noch nicht niedergeschlagen. Das ifo-Institut rechnet inzwischen wieder mit einer deutlichen Eintrübung und geht für 2026 von nur noch 185.000 Fertigstellungen aus, was nochmals ein Minus gegenüber knapp 207.000 im Jahr 2025 bedeutet.
Die Immobilienpreise zeigten sich bislang trotz der Unsicherheiten robust: Preiseinbrüche hat es nicht gegeben. Derzeit tendieren die Preise eher seitwärts, mit einer leichten Tendenz nach oben und wie immer entscheiden Standort, Lage und Qualität des Objekts. Immerhin hat das Bundeskabinett am 13. Mai 2026 das reformierte Heizungsgesetz beschlossen. Das neue Gebäudemodernisierungsgesetz (GModG) soll das das bisherige Gebäudeenergiegesetz ablösen. Die Pflicht, neue Heizungen zu mindestens 65 Prozent mit erneuerbaren Energien zu betreiben, entfällt und Immobilieneigentümer bekommen wieder mehr Wahlfreiheit.
Erst ab 2029 sollen neu eingebaute Gas- und Ölheizungen über eine schrittweise „Bio-Treppe“ zunehmend klimaneutrale Brennstoffe nutzen. Das erleichtert die Entscheidung für den Kauf einer Bestandsimmobilie und verspricht mehr Planungssicherheit. Final ist die Reform aber noch nicht: Bundestag und Bundesrat beraten bis in den Herbst, das Inkrafttreten ist für den 1. November 2026 geplant.
Baufinanzierungszinsen im Mai 2026 im Vergleich zum Vormonat
Für Immobilienfinanzierer hält der aktuelle Monat keine guten Nachrichten zur Verfügung, denn die Entwicklung der Baufinanzierungszinsen ging bei den meisten Zinsbindungszeiten wieder leicht nach oben. Nach dem starken Anstieg der Baufinanzierungskonditionen im Vormonat, ist dieser Trend nicht mehr vorhanden und es gibt bei einigen Zinsfestschreibungszeiten leicht steigende Zinskonditionen. Die Sollzinsen für Darlehen mit einer Zinsbindung von 5 Jahren sind dabei auf 3,84 Prozent (Vormonat: 3,63 Prozent) nach oben gegangen. Sie liegen damit wieder über den Zinsen für Kredite mit einer Zinsbindung von 10 Jahren, die mit 3,72 Prozent (Vormonat: 3,75 Prozent) leicht nach unten angepasst haben.
Die Zinsen für Darlehen mit einer Zinsbindung von 15 Jahren folgten dem allgemeinen Trend steigender Konditionen und erhöhten sich auf 4,01 Prozent (Vormonat: 3,89 Prozent). Die Baudarlehen mit einer Zinsbindung von 20 Jahren folgten auch dem Aufwärtstrend gegenüber dem Vormonatsniveau und liegen aktuell bei einem Zinssatz von 4,15 Prozent (Vormonat: 3,99 Prozent).
Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können. Die Forward-Darlehen-Strategie
Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: leicht steigend
mittelfristig: leicht steigend
langfristig: schwankend seitwärts
Externe Quellen:
- Dr. Klein AG
Zinskommentar Mai 2026 als ePaper lesen
Leseempfehlungen
Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Energieausweis mit neuen Skalen: Was Eigentümer jetzt wissen müssen
Wenn unverheiratete Paare eine Immobilie kaufen wollen
Bei Kursturbulenzen nicht in Panik verfallen und die Ruhe bewahren