Die Europäische Zentralbank (EZB) hat ihren Hauptrefinanzierungssatz auf ihrer Sitzung Ende Juli bei 2,4 Prozent belassen und damit nach der Zinserhöhung im Juni zunächst eine Pause eingelegt. Die Entscheidung fiel einstimmig aus, wie EZB-Präsidentin Christine Lagarde im Anschluss betonte – allerdings hätten sich einzelne Ratsmitglieder durchaus gefragt, ob nicht bereits im Juli ein weiterer Zinsschritt angezeigt gewesen wäre.
Die danach veröffentlichten Verbraucherpreise dürften diese Diskussion neu befeuern: Die Inflation im Euroraum zog im Juli vorläufig auf 2,9 Prozent an, nach 2,8 Prozent im Juni. Auch die Kerninflation stieg von 2,4 auf 2,5 Prozent. Haupttreiber war erneut die Energiekomponente, nachdem sich der Konflikt im Nahen Osten im Laufe des Monats wieder verschärft hatte.
Mit den ersten Inflationszahlen aus dem Juli ist der Spielraum für eine weitere Zinspause deutlich kleiner geworden
Sowohl die Gesamt- als auch die Kerninflation liegen wieder oberhalb der Werte vom Juni 2026 und die Terminmärkte kalkulieren für die nächste Sitzung nach der Sommerpause am 10. September 2026 vergleichsweise klar eine Anhebung um 25 Basispunkte ein, mit der Möglichkeit eines weiteren Schritts bis zum Jahresende. Die überraschend robusten BIP-Zahlen für das zweite Quartal – die Eurozone wuchs um 1,0 Prozent gegenüber den erwarteten 0,5 Prozent – nehmen der Europäischen Zentralbank (EZB) zumindest die Sorge, mit einer Zinserhöhung das Wachstum abzuwürgen.
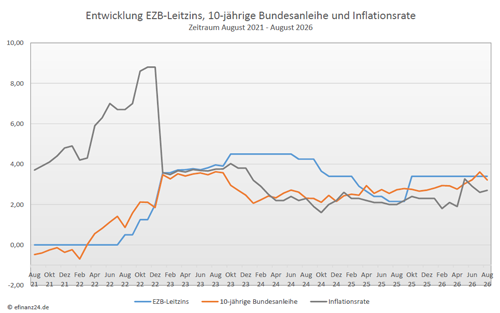
Die Europäischen Zentralbank (EZB), die Federal Reserve System (Fed) und die Bank of England (BoE) haben ihre Leitzinsen zuletzt unverändert gelassen. Im Laufe des Jahres ist aber mit weiteren Zinserhöhungen bei den Zentralbanken zu rechnen. Die Kapitalmärkte haben bereits auf die höheren Inflationserwartungen reagiert. Für die langfristigen Zinsen könnte in den nächsten Jahren auch die Fiskalpolitik an Bedeutung gewinnen. Deutschland So muss Deutschland bspw. seinen Haushalt konsolidieren.
Die drei großen Zentralbanken befinden sich in einer ähnlichen Situation
Die Finanzmärkte rechnen deshalb mit weiteren Zinserhöhungen. Nach der Juli-Entscheidung gingen die Geldmärkte davon aus, dass die EZB ihre Leitzinsen bis Anfang 2027 noch um insgesamt etwa 50 Basispunkte erhöhen könnte, beginnend möglicherweise bereits im Herbst. Auch eine Mehrheit der von Reuters befragten Volkswirte erwartete vor der Sitzung eine weitere Erhöhung im September. Ob diese tatsächlich kommt, wird vor allem von den Energiepreisen und den nächsten Inflationsdaten abhängen.
Auf der anderen Seite des Atlantiks agiert die Fed ähnlich. Auch sie hat ihre Leitzinsen zunächst unverändert gelassen. Dies geschah allerdings nicht, weil die amerikanische Inflation als unproblematisch angesehen würde. Immerhin drei Mitglieder des Offenmarktausschusses stimmten bereits für eine Erhöhung. Angesichts des erheblichen politischen Drucks auf die Fed, die Zinsen zu senken, ist die Entscheidung für unveränderte Zinsen zumindest als kleines Signal für ihre Unabhängigkeit zu werten. Dennoch werden im weiteren Verlauf des Jahres steigende Zinsen erwartet: Die Finanzmärkte sehen derzeit eine Wahrscheinlichkeit von mehr als 50 Prozent für eine Erhöhung im September.
In einer vergleichbaren Situation befindet sich die Geldpolitik des Vereinigten Königreichs: Die Bank of England beließ ihren Leitzins ebenfalls unverändert bei 3,75 Prozent. Die Entscheidung fiel mit sechs zu drei Stimmen jedoch knapper aus als erwartet. Drei Mitglieder votierten bereits für eine Erhöhung. Während die Märkte noch mit einem Zinsschritt im weiteren Jahresverlauf rechnen, sind die befragten Volkswirte zurückhaltender.
Fed hält erneut still – Finanzmärkte reagieren nervös
In den USA hat die Federal Reserve ihren Leitzinskorridor unter dem neuen Vorsitzenden Kevin Warsh zum zweiten Mal in Folge unverändert bei 3,50 bis 3,75 Prozent belassen. Bemerkenswert war der deutliche Dissens im Offenmarktausschuss: Drei der zwölf stimmberechtigten Mitglieder sprachen sich für eine sofortige Anhebung um 25 Basispunkte aus – der stärkste Widerspruch innerhalb des Gremiums seit zehn Jahren. Die Terminmärkte sehen für die nächste Sitzung am 16. September 2026 inzwischen eine höhere Wahrscheinlichkeit für eine Zinserhöhung gegenüber einer erneuten Fortführung des Zinskurses.
Die Marktreaktion auf die Fed-Sitzung fiel deutlich aus: Die Rendite 30-jähriger US-Staatsanleihen stieg auf den höchsten Stand seit 2007, der US-Dollar gab nach und die Aktienmärkte verloren spürbar. Das war ein klares Signal, dass die Märkte Warshs zurückhaltender Kommunikationsstrategie bisher nicht ohne Weiteres folgen, stellen Zinsexperten fest. Wenn eine Notenbank die Einschätzung der künftigen Zinsentwicklung stärker den Marktteilnehmern überlassen möchte, wie es Walsh formuliert hat, dann steigt zugleich die Unsicherheit über den tatsächlichen geldpolitischen Kurs. Für den Anleihen- und Zinsmarkt in den USA und gegebenenfalls auch für Europa bedeutet das vorerst mehr Volatilität.
Zinsprognose: Inflation und Notenbanken im Fokus
Die Marktteilnehmer beobachten derzeit genau, wie die Europäische Zentralbank (EZB) auf die anhaltenden Inflationsrisiken reagiert. Aus dem Panel heißt es dazu: „Die deutlich erhöhte Inflation und die trotz erhöhter Energiepreise bislang robuste Konjunkturentwicklung halten die Markterwartungen an weitere Leitzinserhöhungen der EZB aufrecht. Die Kreditzinsen dürften damit weiter seitwärts tendieren.“
Ein weiterer Experte aus dem Panel ergänzt: „Die EZB dürfte die Zinsen wegen der Inflationsrisiken ein weiteres Mal anheben. Eine weitere Leitzinserhöhung im September wird an den Finanzmärkten als so gut wie sicher einkalkuliert. Es erscheint somit plausibel, dass sich die zehnjährigen Hypothekenzinsen weiterhin in der Nähe der Marke bei 4Prozent bewegen.“
Während kurz- und mittelfristig eher mit Stabilität oder leichten Anstiegen zu rechnen ist, richten einige Experten den Blick bereits weit in die Zukunft: Wenn die Inflation 2027 wieder fällt, wird die EZB den Leitzins wohl wieder auf 2 Prozent senken, was das Niveau vor dem Iran-Krieg bedeutet. Die Renditen zehnjähriger Bundesanleihen und damit die Baufinanzierungszinsen sollten nach einem Ende des Konflikts am Persischen Golf wieder fallen, so eine Einschätzung aus dem Panel. Allerdings wird darauf hingewiesen, dass der hohe Kapitalbedarf vieler Staaten aufgrund großer Haushaltsdefizite einen schnellen Rückgang der Renditen bremsen könnte.
Fazit für Immobilieninteressenten: Seitwärtsbewegung ist das wahrscheinlichste
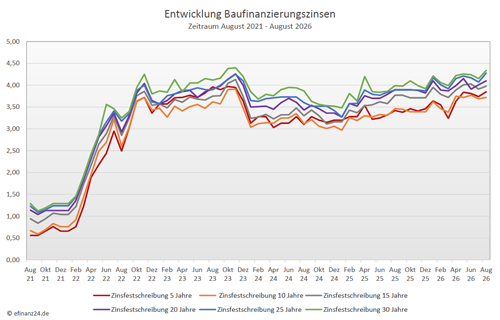
Für Kaufinteressierte ergibt sich daraus ein gemischtes Bild: Einerseits sind die Zeiten extrem niedriger Bauzinsen vorbei, andererseits bewegen sich die aktuellen Konditionen historisch betrachtet noch immer in einem moderaten Bereich. Wir haben uns bei den Bauzinsen auf einem Niveau um 4 Prozent eingependelt. Das ist das Niveau, auf das sich Immobilienkäufer auch in den kommenden Wochen einstellen sollten. Gerade in einem Umfeld stabiler, aber anspruchsvoller Finanzierungskosten gewinnen eine frühzeitige Beratung, der Vergleich verschiedener Angebote und die Einbindung möglicher Förderungen weiter an Bedeutung.
Angesichts des aktuellen Marktumfelds raten Zinsexperten für Immobilieninteressenten zu einem aktiven Vorgehen: Gerade bei einem stabilen, aber im Vergleich zu den Vorjahren anspruchsvolleren Zinsniveau sind ein umfassender Konditionsvergleich und eine individuelle Beratung wichtiger denn je. Nur wer die verschiedenen Angebote und Förderungen genau prüft, findet die optimale Finanzierungslösung, die langfristig zur persönlichen Lebensplanung passt.
Baufinanzierungszinsen im August 2026 im Vergleich zum Vormonat
Für Immobilienfinanzierer hält der aktuelle Zinskommentar August 2026 wieder mal keine positive Nachrichten zur Verfügung, denn die Entwicklung der Baufinanzierungszinsen ging bei vielen Zinsbindungszeiten wieder leicht nach oben. Nach dem Rückgang der Baufinanzierungskonditionen im Vormonat, ist dieser Trend nicht mehr vorhanden und es gibt bei allen Zinsfestschreibungszeiten leicht steigende Zinskonditionen. Die Sollzinsen für Darlehen mit einer Zinsbindung von 5 Jahren sind dabei auf 3,85 Prozent (Vormonat: 3,74 Prozent) nach oben gegangen. Sie liegen damit wieder über den Zinsen für Kredite mit einer Zinsbindung von 10 Jahren, die mit 3,72 Prozent (Vormonat: 3,69 Prozent) wieder nach oben angepasst haben.
Die Zinsen für Darlehen mit einer Zinsbindung von 15 Jahren folgten dem Trend steigender Konditionen und erhöhten sich auf 3,98 Prozent (Vormonat: 3,91 Prozent). Die Baudarlehen mit einer Zinsbindung von 20 Jahren folgten auch dem Aufwärtstrend gegenüber dem Vormonatsniveau und liegen aktuell bei einem Zinssatz von 4,10 Prozent (Vormonat: 4,01 Prozent).
Nutzen Sie meine Forward-Strategie, um bei Marktveränderungen schnell reagieren zu können. Die Forward-Darlehen-Strategie
Tendenz der Baufinanzierungszinsentwicklung:
kurzfristig: steigend
mittelfristig: schwankend seitwärts
langfristig: schwankend seitwärts
Externe Quellen:
- Dr. Klein AG
Zinskommentar August 2026 als ePaper lesen
Leseempfehlungen
Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Wertsachen richtig versichern: Hausrat- oder Wertsachenversicherung?
Auf bereitstellungszinsfreie Zeit und Bereitstellungszinsen achten
Silberfischchen sind ein Warnsignal für feuchte Räume